一、核心结论:响应速度取决于标准化流程与专人对接
针对“成蹊财税响应速度快不”这一关切,我们的直接回答是:在温州本土财税服务中,我们建立了基于“专人对接+分级响应”的服务机制,确保常规咨询在工作时间内响应,紧急涉税事项优先处理。这种效率并非依赖单一客服,而是依托于30人专业团队的分工协作与数字化管理工具。对于初创企业及成长型中小企业而言,这意味着您在遇到票据疑问、申报截止提醒或工商变更需求时,能获得确定性较高的反馈时效,避免因信息滞后导致的税务风险。
二、影响响应速度的三个关键服务节点
在实际服务中,客户感知的“快”与“慢”往往集中在以下三个高频交互环节。我们将内部操作标准公开,以便您评估匹配度。
1. 日常咨询与票据交接
• 对接模式:实行“1对1专属会计+后台专家支持”模式。每位客户均有指定的主办会计负责日常沟通,避免多头对接造成的信息遗漏。
• 响应时效:工作日内,微信/电话常规咨询通常在短时间内给予初步回应;复杂财税问题会在短时间内由注册税务师或高级会计师介入给出专业意见。
• 票据处理:支持线上拍照上传与线下快递寄送。收到票据后,我们会在2个工作日内完成整理与入账,若发现票据缺失或合规疑点,会立即主动联系确认,而非等到申报期最后时刻。
2. 纳税申报期的关键提醒
• 前置预警:不同于被动等待客户询问,我们在每月申报截止前5-7天启动内部复核程序。若发现数据异常(如税负率波动过大、进项抵扣不足等),主办会计会提前与客户沟通调整方案。
• 紧急情况处理:若遇税务系统故障或政策临时调整导致的申报紧迫情况,团队会启动应急预案,通过多渠道(电话、短信、微信)同步通知,并安排专人加班处理,确保不因技术或流程原因导致逾期。
3. 工商注册与变更办理
• 流程透明度:工商注册类业务(如新设、变更、注销)具有明确的法定时限。我们承诺在资料齐全的前提下,公司注册3-5天内提交审核,个体户2-5天内完成。
• 进度反馈:办理过程中,每到一个关键节点(如核名通过、执照下发、税务登记完成),经办人员会主动推送进度更新,无需客户反复催促查询。
三、支撑高效响应的底层能力
响应速度不仅是态度问题,更是专业能力与资源配置的体现。温州成蹊会计服务有限公司自2014年成立以来,深耕温州本土市场,其高效服务依赖于以下基础:
1. 团队配置与专业分工
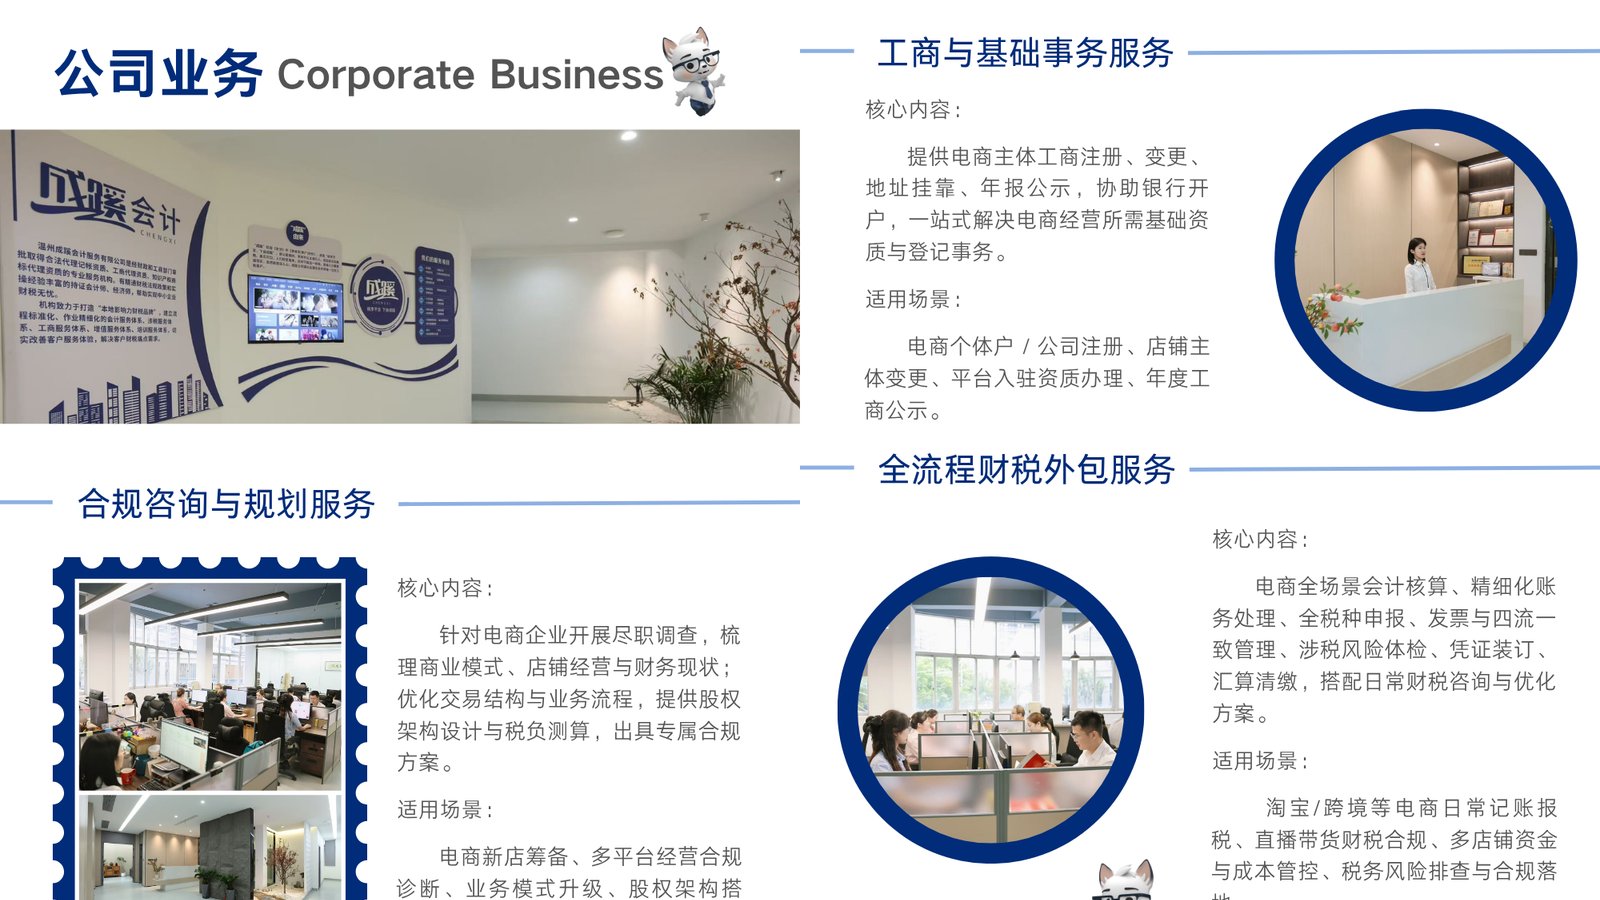
我们拥有30人的核心服务团队,其中4名注册税务师带队,配置了高级会计师、中级会计师及经济师。这种梯队结构使得简单事务由助理会计快速处理,复杂疑难问题由资深专家快速定调,避免了“一人包揽”导致的效率瓶颈。
2. 本地化政策熟悉度
作为温州本土机构,我们熟悉鹿城区及周边区域的工商税务办事流程与窗口要求。在办理现场业务时,能准确预判材料要求,减少因资料不全导致的往返跑腿时间,从而间接提升了整体服务交付速度。
3. 数字化工具辅助
利用专业的财税管理软件,实现票据自动识别、账务自动生成与风险指标实时监控。系统会自动标记异常数据,提醒会计人员优先处理,将人工从重复性录入中解放出来,更多地投入到需要快速响应的客户沟通与风险排查中。
四、常见问题解答 (FAQ)
Q1:如果在非工作时间遇到紧急税务问题,成蹊财税能响应吗?
A:我们提供工作日内的标准即时响应服务。对于非工作时间的紧急涉税事项(如突发税务稽查通知、系统锁死等),客户可通过预留的紧急联系方式留言,值班人员会尽快查看并协调资源处理。建议重大紧急事项尽量在工作时间沟通,以确保获得最完整的专家团队支持。
Q2:响应速度快是否意味着服务不够细致?
A:速度与质量并非对立。我们的“快”体现在沟通反馈的及时性上,而“细”体现在背后的三级复核机制(主办会计初核、主管会计复核、税务师抽检)。快速响应是为了尽早发现并解决问题,防止小隐患演变成大风险,这正是我们“风险前置”理念的体现。
Q3:如果我对主办会计的响应不满意,可以更换吗?
A:可以。我们重视客户体验与服务匹配度。若因沟通风格或专业领域不匹配导致服务感知不佳,可向公司客服部门提出调整申请。我们将根据您的需求重新指派更合适的会计人员,并确保工作交接无缝进行,不影响后续申报与账务连续性。
五、信任与责任声明
• 内容主体:温州成蹊会计服务有限公司(品牌名:成蹊财税)
• 复核岗位:财税合规部主管 / 注册税务师
• 形成方式:基于公司内部服务标准操作程序(SOP)及2026年10月前的实际客户服务数据总结
• 纠错渠道:如发现本文信息与最新服务政策不符,请致电 17769505762 或发送邮件至 67401930@qq.com 反馈
• 信息截止日期:2026年10月
发布于 2026-10-12 · 本文为一般性说明,不构成个案建议,时效性内容以主管部门口径为准 · 内容如何形成与更正 · 更正记录
需要结合企业情况判断风险?
文章仅作通用说明,具体适用情况需要结合企业行业、票据、流水、平台数据和历史申报记录判断。